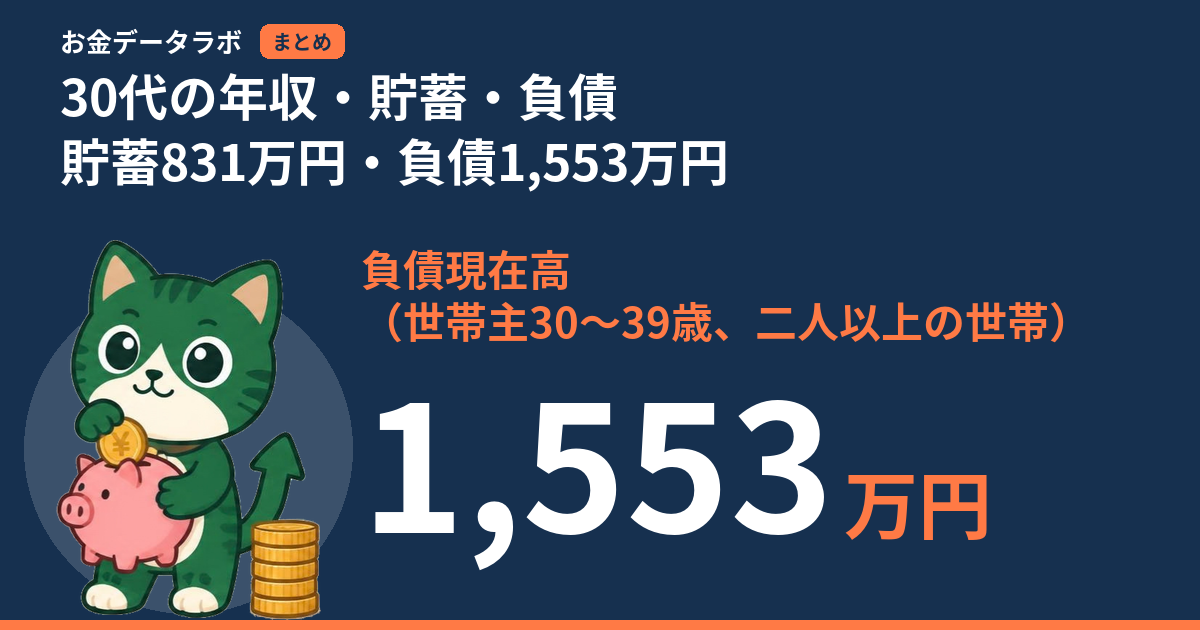
30代のお金を、当サイトの公開済みの記事の統計で並べた。1年を通じて勤務した給与所得者の平均給与は、30〜34歳が462万円、35〜39歳が503万円(男女計、令和7年分)。世帯主が30〜39歳の二人以上の世帯では、貯蓄現在高が831万円、負債現在高が1,553万円(2024年)。NISA口座は30歳代で530.8万口座、人口に対する割合は40.5%(2026年6月末)。統計ごとに「誰の年齢か」と年齢の区切りが違うため、数字はそれぞれの区切りのまま並べている。
タメミ
お金の出入りが大きくなりそうな年代だね。
コツゾウ父さん
借金が増えるなら、まず預金をしっかり持っておきたいな。
マモル
貯金と借金、どっちが多いのかな?
タメミ
貯蓄と負債を並べて、数字で確かめよう。
登場するのは架空のキャラクターです(ネコまつ家の紹介)。
数字のまとめ
| 数字 | 読み方 |
|---|---|
| 平均給与(30〜34歳、男女計) 462万円 | 本人の年齢・5歳区切り。1年を通じて勤務した給与所得者の1人当たり(令和7年分)。全体の平均は487万円。元の記事 |
| 平均給与(35〜39歳、男女計) 503万円 | 本人の年齢・5歳区切り。男性598万円、女性362万円。元の記事 |
| 貯蓄現在高(世帯主30〜39歳) 831万円 | 世帯主の年齢・10歳区切り。二人以上の世帯の平均(2024年)。全年齢の平均は1,723万円。元の記事 |
| 負債現在高(世帯主30〜39歳) 1,553万円 | 世帯主の年齢・10歳区切り。負債のない世帯も含めた平均。負債を持つ世帯は62.5%。うち住宅・土地のための負債1,474万円。元の記事 |
| 有価証券の保有額(世帯主30〜39歳) 222万円 | 世帯主の年齢・10歳区切り。持っていない世帯も含めた平均。持っている世帯は34.8%(2024年)。元の記事 |
| NISA口座数(30歳代) 530.8万口座 | 口座を持つ本人の年齢・10歳区切り(2026年6月末)。人口に対する割合は40.5%(当サイト計算)。元の記事 |
| 1口座あたりの買付額(30歳代、2026年1〜6月) 43.0万円 | 口座を持つ本人の年齢。買付額を口座数で割った値(当サイト計算)。買付のない口座も含む。元の記事 |
| 株式を持つ世帯の割合(世帯主が30歳代) 35.2% | 世帯主の年齢・10歳区切り。二人以上世帯(2025年)。単身世帯では26.5%。元の記事 |
| 投資信託を持つ世帯の割合(世帯主が30歳代) 35.8% | 世帯主の年齢・10歳区切り。二人以上世帯(2025年)。単身世帯では25.8%。元の記事 |
年齢の区切りについて
同じ「30代」でも、統計によって数える人の年齢と区切りが違う。この表では違う統計の数字を足したり割ったりしていない。
- 平均給与(国税庁「民間給与実態統計調査」):働く本人の年齢。5歳区切り。
- 貯蓄・負債・有価証券(総務省「全国家計構造調査」):世帯主の年齢。10歳区切り。二人以上の世帯。
- NISA口座(金融庁「NISA口座の利用状況調査」):口座を持つ本人の年齢。10歳区切り。
- 株式・投資信託の保有(J-FLEC「家計の金融行動に関する世論調査」):世帯主の年齢。10歳区切り。
この年代で気になる点
- 世帯主が30〜39歳の二人以上の世帯では、負債現在高(1,553万円)が貯蓄現在高(831万円)を上回る。負債を持つ世帯は62.5%で、うち住宅・土地のための負債は1,474万円。
- 貯蓄の平均は、貯蓄の多い一部の世帯に引き上げられる。二人以上の世帯全体では、平均を下回る世帯が67.0%以上(年齢を区切らない値)。
- 平均給与は、35〜39歳の男性が598万円、女性が362万円。
- 単身世帯で株式を持つ割合(26.5%)は、二人以上世帯(35.2%)より低い。単身世帯では、調べた金融商品のいずれも持っていない世帯が10.8%。
- NISA口座の2025年12月末からの増加率は、30歳代で7.3%(総数は8.1%)。
関連するシミュレーター
- 積立シミュレーター:毎月の積立額と想定利回りから、期間の終わりの評価額を試算する。結果は試算で、将来の成果を示すものではない。
元の記事
- 年代別の平均給与|男女計487万円、ピークは55〜59歳の573万円(令和7年分(2025年))
- 年代別の貯蓄、60代2,394万円・30代831万円|67%以上が平均未満(2024年)
- 年代別の有価証券、60代508万円・30代222万円|保有率30.8%(2024年)
- NISA口座を年代別に|10歳代が半年で3.65倍、最多は50歳代599.9万(2026年6月末)
- 株式を持つ世帯39.5%・投資信託33.2%|株式は60歳代の45.0%が最高(2025年)
このページは、当サイトの記事の数字を年代ごとに並べたものです。情報提供を目的としたもので、特定の金融商品の購入や特定の行動を勧めるものではありません。詳しくは免責事項をご覧ください。