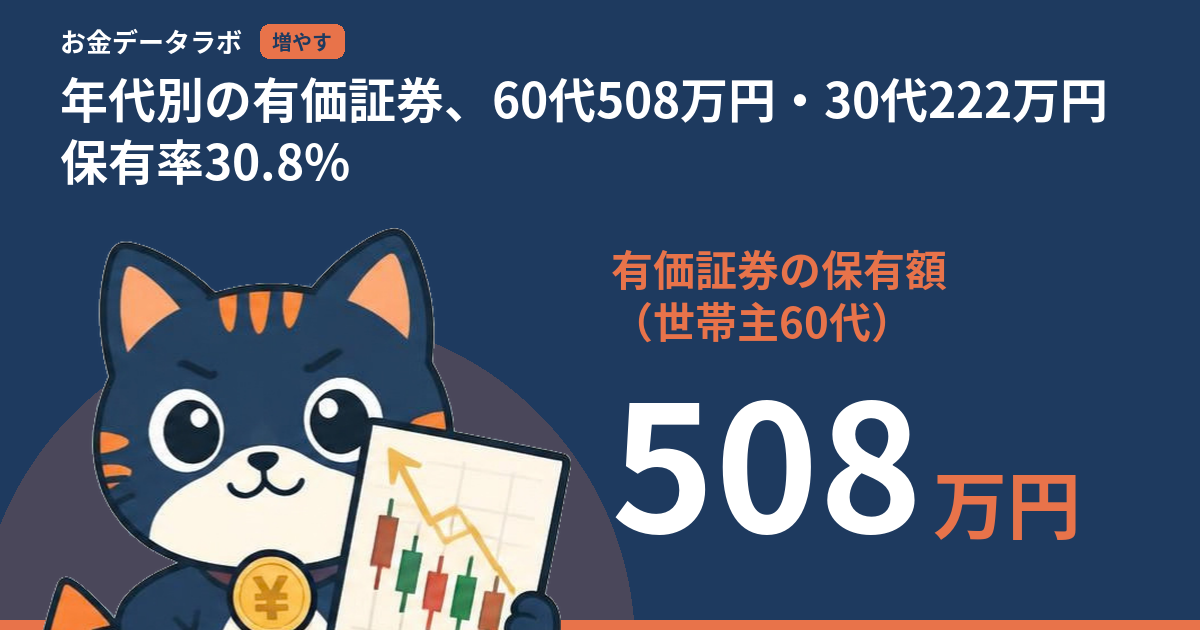
二人以上の世帯が持つ有価証券は、1世帯当たり平均368万円である(2024年)。世帯主の年齢階級別では60代が508万円で最も多く、30代は222万円、80歳以上は410万円だった。有価証券を持つ世帯の割合(保有率)は全体で30.8%で、60代34.9%と30代34.8%はほぼ同じである。50代以下の各階級では投資信託の保有率が株式を上回り、60代以上では株式が上回る(総務省「令和6年全国家計構造調査」)。
全国家計構造調査は、総務省が5年ごとに行う調査で、家計の資産・負債を全国規模で集計している。2024年の資産・負債の結果は2026年8月28日に公表された。同じ表の貯蓄現在高(平均1,723万円)のうち、有価証券は21.4%を占める。この記事では、有価証券の保有額と内訳(株式・投資信託・債券・貸付信託・金銭信託)、保有率を世帯主の年齢階級別に整理した。
持つなら、時間をかけて、ひとつに偏らないことが大事だニャ。
だが値下がりもあるニャ。元本が減るのは心配だ。
どっちの言い分にも理があるわね。数字で確かめておいでニャ。
どの年代がどれくらい持ってるか、データで見比べるニャ。
登場するのは架空のキャラクターです(ネコまつ家の紹介)。
結論
有価証券の保有額は世帯主が60代の世帯で508万円と最も多い。30代は222万円で、60代の半分に届かない。
保有率は全体で30.8%。30代(34.8%)と60代(34.9%)はほぼ同じで、80歳以上は24.4%と低い。
50代以下では投資信託、60代以上では株式の保有率が高い。30代は有価証券の53.7%が投資信託で、80歳以上は61.4%が株式である。
この記事の対象範囲
- 対象は全国の二人以上の世帯(全世帯。勤労者世帯・無職世帯などを合わせたもの、世帯主の性別は男女計)である。単身世帯と総世帯の数字は使わず、区分を混ぜていない。年代別の貯蓄の記事と同じ区分である。
- 年齢は世帯主の年齢で、10歳ごとの階級(30歳未満、30〜39歳、…、80歳以上)を使った。本文の「30代」は世帯主が30〜39歳の世帯を指す。
- 保有額は表の「1世帯当たり資産現在高」(千円)を万円に直し、整数に四捨五入した。内訳の項目名は表のとおり(株式、投資信託、債券、貸付信託・金銭信託)である。
- 保有額の平均に、有価証券を持っていない世帯が含まれるかどうか。表のメタ情報(表題・表章項目・注記)には「1世帯当たり資産現在高」とあるだけで、「保有していない世帯を含む」などの説明は見つからなかった。この記事では、下の「このデータの限界」に書いた計算から、持っていない世帯も含めた1世帯当たりの平均として扱う(当サイトの判断)。
- 保有率は表の「資産保有率」(%)の値である。割合と「保有率で割った値」は当サイトが計算し、割合は小数点以下1桁まで示した。
有価証券の保有額は60代の508万円が最も多い
| 世帯主の年齢 | 有価証券(万円) | 株式(万円) | 投資信託(万円) | 債券(万円) | 貸付信託・金銭信託(万円) | 貯蓄に占める有価証券の割合(%) |
|---|---|---|---|---|---|---|
| 平均 | 368 | 198 | 134 | 29 | 7 | 21.4 |
| 30歳未満 | 86 | 42 | 44 | 0 | 0 | 19.6 |
| 30代(30〜39歳) | 222 | 100 | 120 | 2 | 1 | 26.8 |
| 40代(40〜49歳) | 239 | 121 | 109 | 5 | 3 | 20.4 |
| 50代(50〜59歳) | 382 | 215 | 132 | 21 | 14 | 22.7 |
| 60代(60〜69歳) | 508 | 255 | 184 | 61 | 8 | 21.2 |
| 70代(70〜79歳) | 454 | 252 | 149 | 48 | 5 | 20.4 |
| 80歳以上 | 410 | 252 | 111 | 34 | 12 | 20.0 |
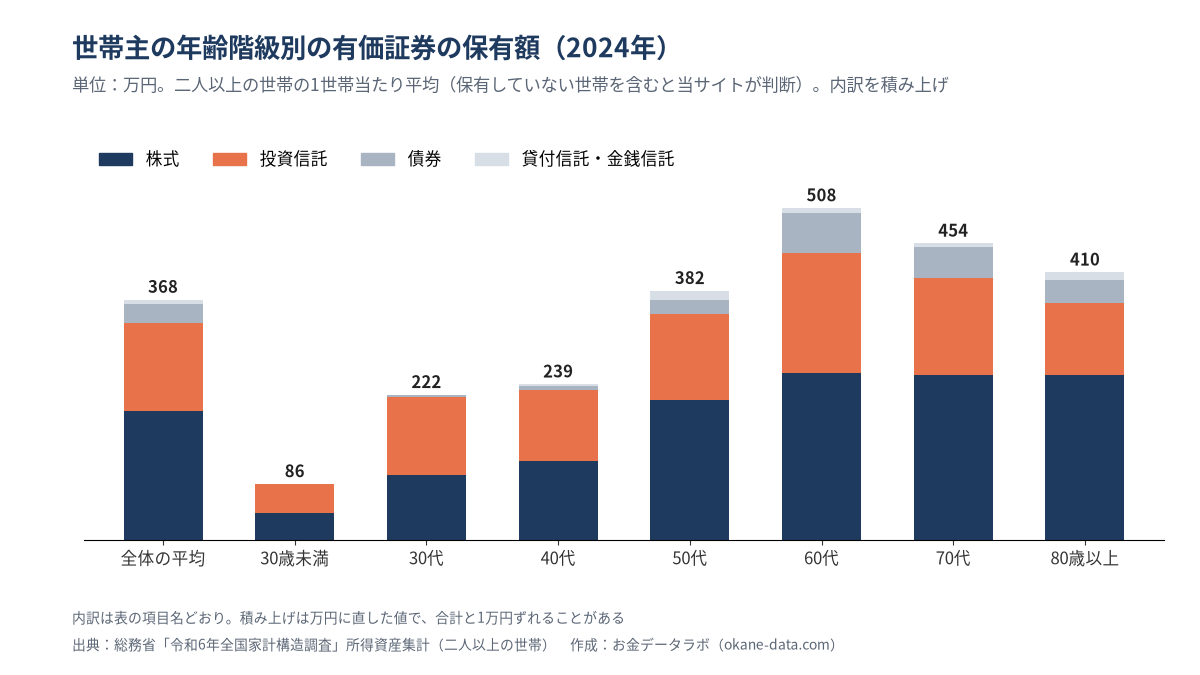
有価証券の保有額は世帯主の年齢が上がるにつれて増え、60代で508万円と最も多くなる。70代は454万円、80歳以上は410万円で、60代より少ない。30歳未満は86万円、30代は222万円、40代は239万円、50代は382万円だった。
内訳では、全体の平均で株式が198万円、投資信託が134万円、債券が29万円、貸付信託・金銭信託が7万円である。株式は60代255万円、70代252万円、80歳以上252万円と、60代以上でほぼ横ばいだった。投資信託は60代の184万円が最も多く、30代は120万円である。
貯蓄現在高に占める有価証券の割合は、全体で21.4%である。30代は26.8%で、どの年齢階級よりも高い。60代は21.2%、80歳以上は20.0%だった。
50代以下は投資信託、60代以上は株式の保有率が高い
| 世帯主の年齢 | 有価証券保有率(%) | 株式(%) | 投資信託(%) | 債券(%) | 貸付信託・金銭信託(%) | 保有率で割った値(万円、当サイト計算) |
|---|---|---|---|---|---|---|
| 平均 | 30.8 | 19.5 | 20.1 | 3.4 | 0.7 | 1,195 |
| 30歳未満 | 26.0 | 10.5 | 22.6 | 0.1 | 0.1 | 330 |
| 30代(30〜39歳) | 34.8 | 17.9 | 27.9 | 1.2 | 0.3 | 639 |
| 40代(40〜49歳) | 30.8 | 18.5 | 22.7 | 1.7 | 0.6 | 774 |
| 50代(50〜59歳) | 31.4 | 20.4 | 20.9 | 2.6 | 0.6 | 1,215 |
| 60代(60〜69歳) | 34.9 | 23.5 | 21.9 | 5.8 | 0.9 | 1,456 |
| 70代(70〜79歳) | 28.8 | 19.8 | 15.6 | 5.0 | 0.7 | 1,576 |
| 80歳以上 | 24.4 | 17.1 | 11.4 | 3.9 | 1.5 | 1,680 |
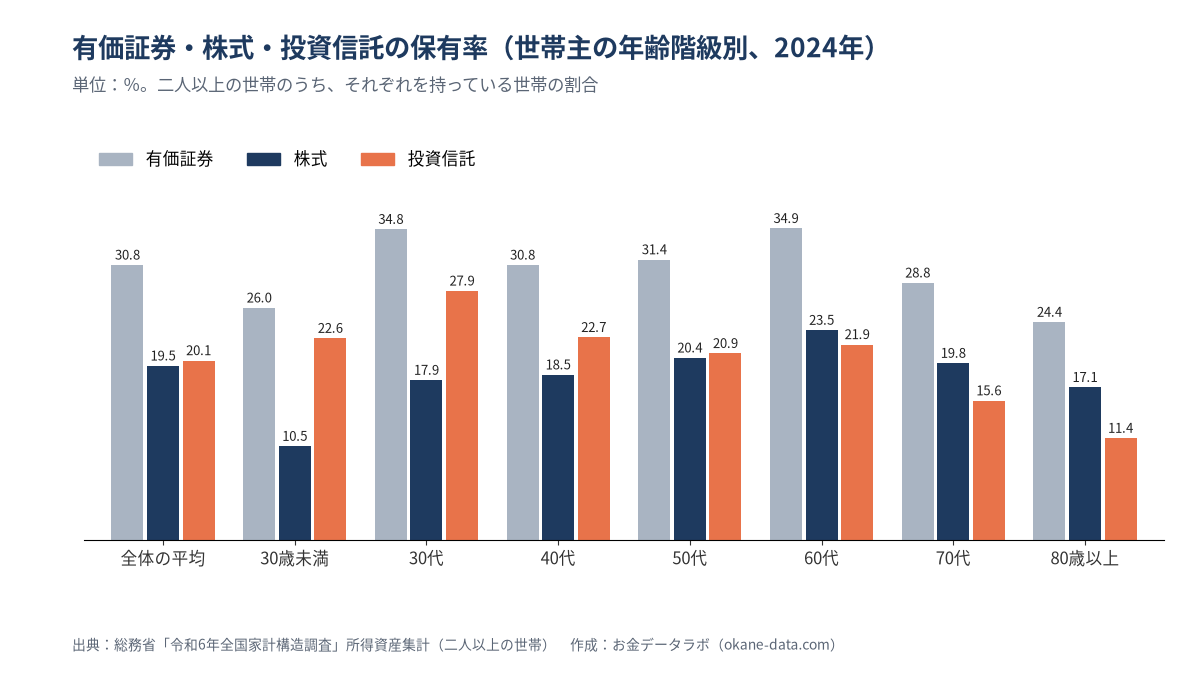
有価証券を持つ世帯の割合は全体で30.8%である。60代の34.9%が最も高く、30代も34.8%とほぼ同じ水準にある。70代は28.8%、80歳以上は24.4%と、高い年齢ほど低い。
株式と投資信託の保有率を比べると、30歳未満(投資信託22.6%、株式10.5%)、30代(27.9%、17.9%)、40代(22.7%、18.5%)、50代(20.9%、20.4%)では投資信託が上回る。60代(株式23.5%、投資信託21.9%)、70代(19.8%、15.6%)、80歳以上(17.1%、11.4%)では株式が上回る。債券の保有率は全体で3.4%、貸付信託・金銭信託は0.7%だった。
表の右端は、有価証券の保有額の平均を保有率で割った値で、持っている世帯だけの1世帯当たりの額の目安になる(当サイトの計算)。全体では1,195万円、30代は639万円、60代は1,456万円、80歳以上は1,680万円である。
内訳:30代以下は投資信託が半分を超え、80歳以上は株式が61.4%
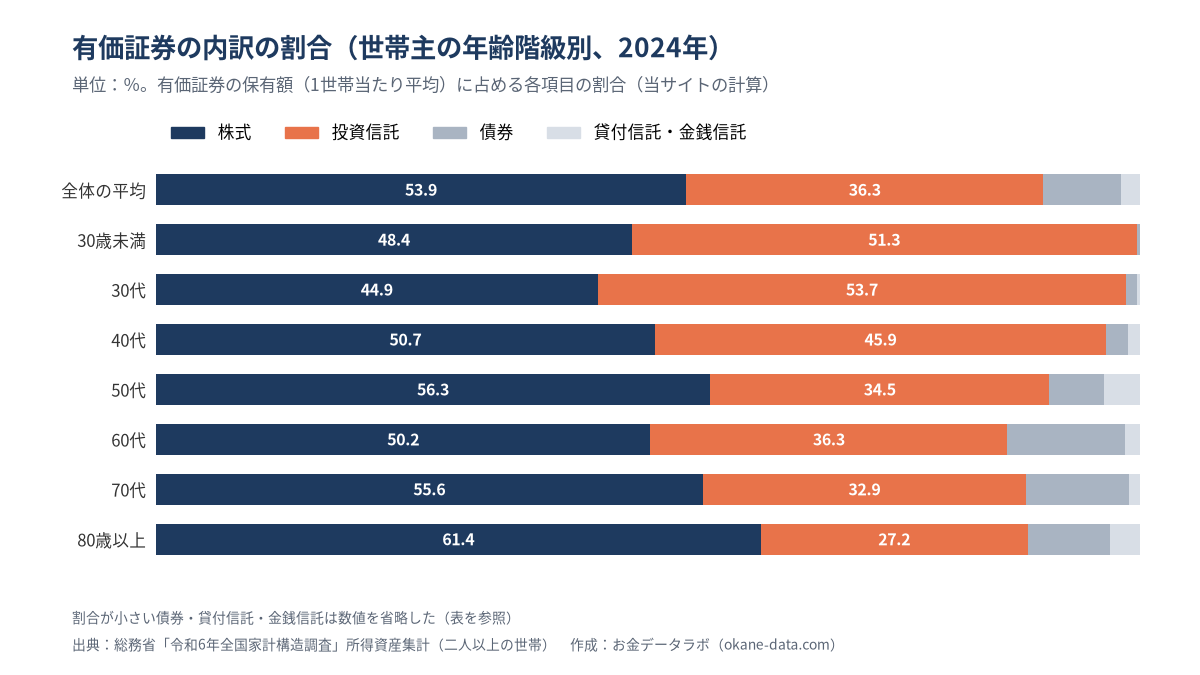
有価証券の保有額に占める投資信託の割合は、30歳未満51.3%、30代53.7%で、どちらも半分を超える。40代は45.9%、50代は34.5%、60代は36.3%、70代は32.9%、80歳以上は27.2%だった。
株式の割合は全体で53.9%で、80歳以上の61.4%が最も高い。債券の割合は60代で12.0%、30代で1.1%である。
この数字をどう読むか
有価証券を持つ世帯は全体の30.8%で、残りの69.2%の世帯は持っていない。平均の368万円は、持っていない世帯も含めて割った値と判断され、多くの世帯にとっての「ふつうの保有額」を表すものではない。持っている世帯に限った目安は1,195万円である(当サイトの計算)。
30代と60代は保有率がほぼ同じでも、平均の保有額には2倍以上の差がある。年代による違いは、持っている世帯の割合よりも、持っている世帯1世帯当たりの額に表れていると読める。また、若い世帯ほど投資信託、高い年齢の世帯ほど株式の比重が大きい。
ただし、この表は同じ時点の異なる世帯を比べたもので、同じ世帯を追いかけた結果ではない。今の30代が60代になったときに、今の60代と同じ額や内訳になるとは限らない。
NISAの口座数を年代別に見ると、最も多いのは50歳代の599.9万口座である(NISA口座を年代別に|10歳代が半年で3.65倍、最多は50歳代599.9万)。ただしNISA口座数は個人の口座の数で、この記事の世帯単位の保有額とは数え方が違う。
このデータの限界
- 保有額の平均の分母は、表に明記されていない。メタ情報には「1世帯当たり資産現在高」とあるだけである。当サイトが確かめたところ、内訳4項目(株式・投資信託・債券・貸付信託・金銭信託)の合計は、全体の平均(3,680千円)と各年齢階級の有価証券に、千円単位の丸めの差(1千円)以内で一致した。預貯金・生命保険など・有価証券・その他の合計も、貯蓄現在高と一致する。持っている世帯だけの平均なら、持っている世帯の範囲が項目ごとに違うため、通常このようには足し合わない。このため、持っていない世帯を含む平均と判断した。総務省の用語の説明で確かめたものではない。
- 「保有率で割った値」は、上の判断を前提にした目安である。持っている世帯の実際の平均や中央値ではない。
- 中央値や保有額の分布は、この表から出せない。平均は保有額が大きい一部の世帯に引き上げられる可能性がある。
- 有価証券の額は調査時点の現在高で、売買した額や運用の損益ではない。投資信託の中身(株式型・債券型など)はこの表では分からない。
- 30歳未満の集計世帯数は980(概数)と少なく、値の振れが大きい可能性がある。
- 単身世帯は含まない。単身世帯を含む総世帯では、値が異なる。
よくある誤解
「平均の368万円は、有価証券を持っている世帯の平均」
そうではないと考えられます。有価証券を持っている世帯は30.8%で、内訳の合計が有価証券の額と一致することから、平均は持っていない世帯も含めて割った値と判断しました。持っている世帯に限った目安は1,195万円です(当サイトの計算)。
「若い世帯ほど、有価証券を持っていない」
保有率で見ると、30代は34.8%で、60代の34.9%とほぼ同じです。差が大きいのは保有している額で、30代の平均は222万円、60代は508万円です。
「年代が上がると、株式から投資信託に移る」
この表からは逆の並びが見えます。投資信託の保有率が株式を上回るのは50代以下で、60代以上では株式が上回ります。ただし同じ世帯を追いかけたデータではないため、移り変わりは分かりません。
年代別の有価証券について、よく聞かれること
この数字はどこが公表していますか
総務省統計局が「全国家計構造調査」として公表しています。2024年の調査の資産・負債の結果は、2026年8月28日にe-Statに掲載されました。
有価証券には何が含まれますか
表の内訳は株式、投資信託、債券、貸付信託・金銭信託の4項目です。この4項目の合計が有価証券の額と一致します。
NISAで持っている分も入っていますか
表には口座の種類(NISAかどうか)の区分がないため、この表からは分かりません。
動画で見る
動画:【超高配当VS累進増配】【インカムVSキャピタル】#番外編05 超高配当版:ジャックとジルの話【前編』 /高配当/累進増配/ゆっくり金持ち/高速金持ち/複利効果/新NISA/インカムゲイン(2024年公開)。動画は公開時点の情報です。
出典
- 総務省「令和6年全国家計構造調査 全国 家計資産・負債に関する結果[所得資産集計]」1世帯当たり資産現在高・負債現在高 世帯の種類(3区分),世帯区分(4区分),世帯主の性別(3区分),世帯主の年齢階級(32区分),資産・負債の種類(42区分)別1世帯当たり資産現在高・負債現在高-全国(表番号4-4、公表日2026-08-28)
全国家計構造調査の周期(5年ごと)は、総務省統計局「令和6年全国家計構造調査」の「1959年以来5年ごとに実施」という記載による(2026年10月5日確認)。
貯蓄に占める有価証券の割合、有価証券に占める各項目の割合、保有率で割った値、内訳の合計による確認は、公表値から当サイトが計算した。
データダウンロード
この記事で使った数値は、CSVで自由にダウンロードできます。ライセンスはCC BY 4.0で、出典は総務省「全国家計構造調査」です。
| No | データ名 | 出典 | ダウンロード |
|---|---|---|---|
| 1 | 世帯主の年齢階級別 有価証券の保有額・内訳・保有率(二人以上の世帯、全国、2024年) | 総務省「全国家計構造調査」 | CSVを保存 |
その他のデータはデータベースにまとめています。
更新履歴
2026年10月5日:公開
本記事は情報提供を目的としたもので、特定の金融商品の購入を勧めるものではありません。詳しくは免責事項をご覧ください。
この記事と関連する記事
 2025年
株式を持つ世帯39.5%・投資信託33.2%|株式は60歳代の45.0%が最高
記事を読む→
 2024年
貯蓄の内訳は預貯金60.0%|有価証券の割合は東京都31.0%・青森県8.8%
記事を読む→
 2024年
年代別の貯蓄、60代2,394万円・30代831万円|67%以上が平均未満
記事を読む→
この記事の数字は、年代別のまとめにも載せています:20代・30代・40代・50代・60代
統計と制度の言葉は用語辞典にまとめています。