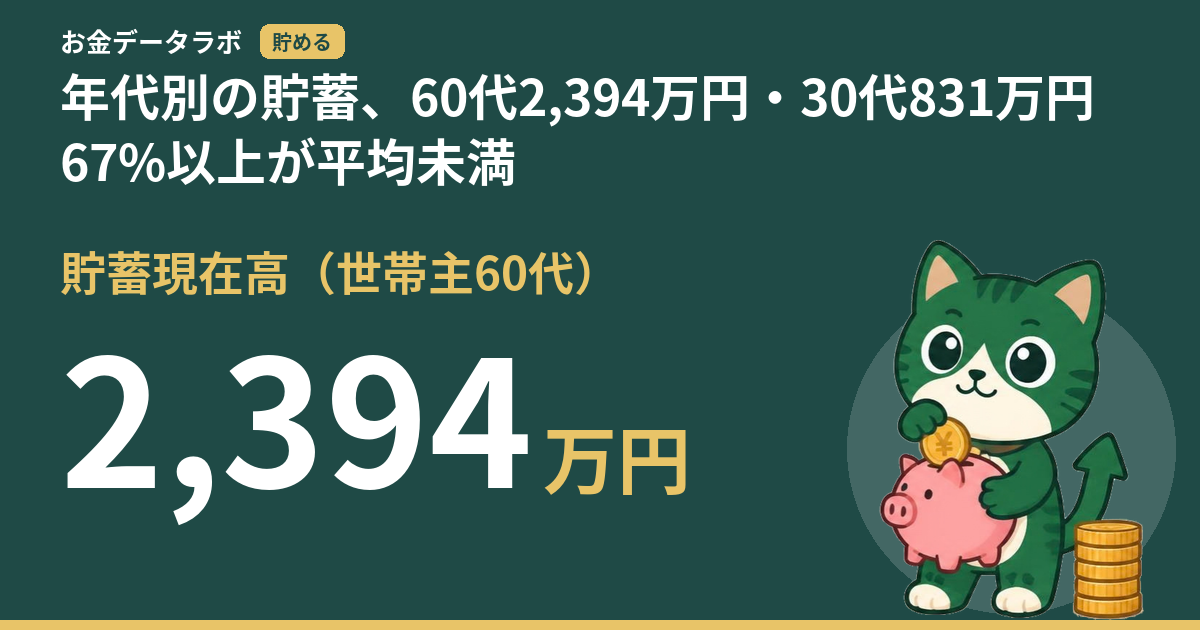
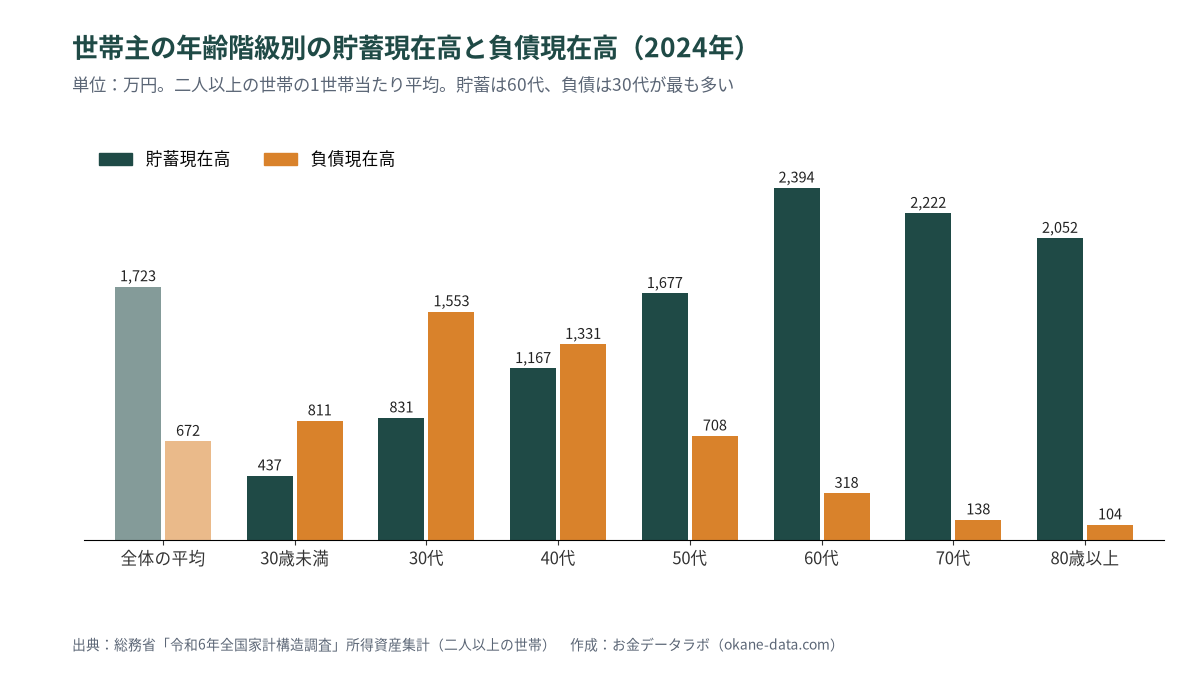
二人以上の世帯の貯蓄現在高は、1世帯当たり平均1,723万円である(2024年)。世帯主の年齢階級別では60代が2,394万円で最も多く、30代は831万円、40代は1,167万円だった。負債現在高は30代が1,553万円で最も多く、貯蓄を上回る。一方、平均の1,723万円を下回る世帯は少なくとも67.0%あり、貯蓄が多い一部の世帯が平均を押し上げている(総務省「令和6年全国家計構造調査」)。
全国家計構造調査は、総務省が5年ごとに行う調査で、家計の収入・支出と資産・負債を全国規模で集計している。2024年の結果のうち資産・負債の集計は2026年8月28日に公表された。この記事では、年齢階級別の表と貯蓄現在高の階級別の表から、同じ世帯の区分(二人以上の世帯・全世帯)の値だけを取り出して整理した。
よその家って、どれくらい貯金してるのか気になるニャ。
こつこつ預金してきた家なら、それなりにあるはずだニャ。
でも平均って、実感とずれることもあるんだよニャ?
年代別と散らばり方の両方を、数字で見てみるニャ。
登場するのは架空のキャラクターです(ネコまつ家の紹介)。
結論
貯蓄現在高は世帯主が60代の世帯で2,394万円と最も多い。30代は831万円で、60代は30代の2.9倍である。
負債現在高は30代が1,553万円で最も多く、その94.9%が住宅・土地のための負債である。世帯主が50歳未満の階級(30歳未満・30代・40代)では、貯蓄から負債を引いた純金融資産がマイナスになる。
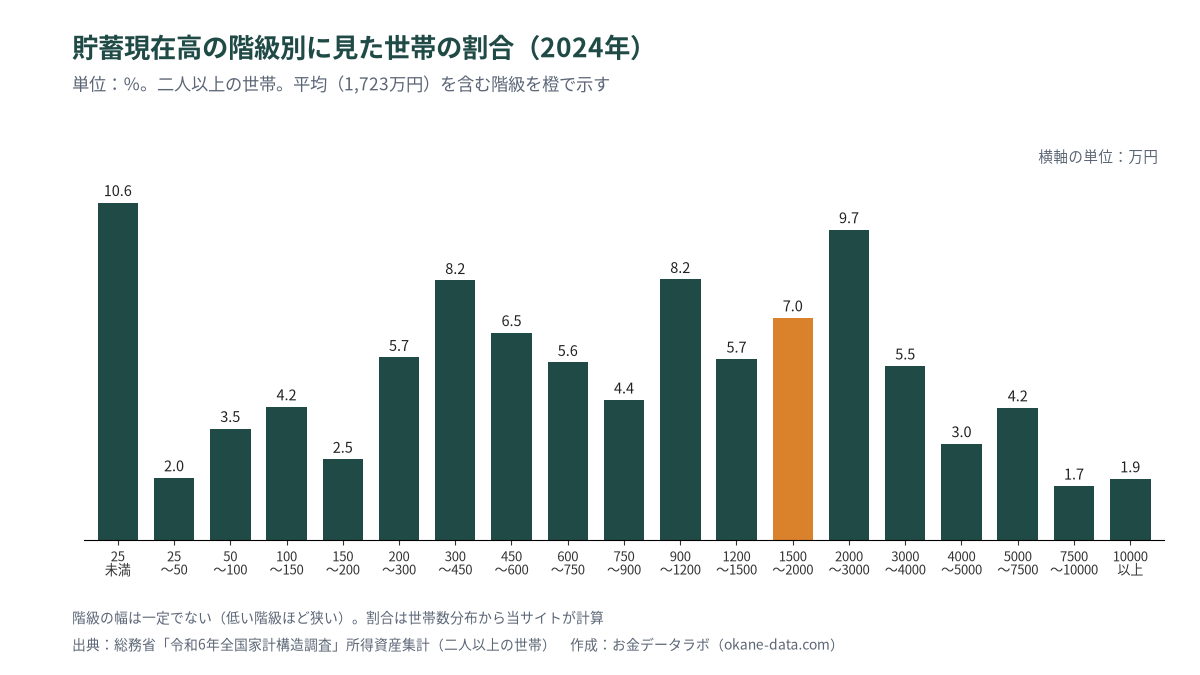
平均1,723万円を下回る世帯は67.0%以上ある。世帯を貯蓄の少ない順に並べると、真ん中の世帯は「750〜900万円」の階級に入る。
この記事の対象範囲
- 対象は全国の二人以上の世帯(全世帯。勤労者世帯・無職世帯などを合わせたもの)である。単身世帯と、単身世帯を含む総世帯の数字はこの記事では使わない。
- 2つの表(年齢階級別、貯蓄現在高の階級別)とも同じ区分の値を使い、区分を混ぜていない。2つの表の平均の貯蓄現在高(17,232千円)と世帯数分布の合計は一致する。
- 年齢は世帯主の年齢で、10歳ごとの階級(30歳未満、30〜39歳、…、80歳以上)を使った。本文の「30代」は世帯主が30〜39歳の世帯を指す。
- 時点は2024年(調査は2024年に実施)。貯蓄現在高・負債現在高は1世帯当たりの平均である。
- 金額は資料の単位(千円)から万円に直し、整数に四捨五入した。割合は世帯数分布から当サイトが計算し、小数第1位まで示した。
- 純金融資産は資料の値(貯蓄-負債)を万円に直したもので、四捨五入の関係で、万円に直した貯蓄と負債の差と1万円ずれることがある。
貯蓄は60代の2,394万円が最も多い
| 世帯主の年齢 | 貯蓄現在高(万円) | 負債現在高(万円) | 純金融資産(万円) | 負債保有率(%) | 集計世帯数(概数) |
|---|---|---|---|---|---|
| 平均 | 1,723 | 672 | 1,052 | 41.4 | 58,630 |
| 30歳未満 | 437 | 811 | −374 | 44.1 | 980 |
| 30代(30〜39歳) | 831 | 1,553 | −722 | 62.5 | 5,240 |
| 40代(40〜49歳) | 1,167 | 1,331 | −164 | 65.8 | 9,890 |
| 50代(50〜59歳) | 1,677 | 708 | 970 | 56.6 | 11,520 |
| 60代(60〜69歳) | 2,394 | 318 | 2,076 | 33.4 | 12,060 |
| 70代(70〜79歳) | 2,222 | 138 | 2,084 | 16.1 | 12,630 |
| 80歳以上 | 2,052 | 104 | 1,948 | 9.7 | 6,310 |
貯蓄現在高は世帯主の年齢が上がるにつれて増え、60代で2,394万円と最も多くなる。70代は2,222万円、80歳以上は2,052万円で、60代より少ない。30歳未満は437万円、30代は831万円、40代は1,167万円、50代は1,677万円だった。
貯蓄から負債を引いた純金融資産は、30歳未満がマイナス374万円、30代がマイナス722万円、40代がマイナス164万円でマイナスとなる。50代は970万円、60代は2,076万円、70代は2,084万円だった。
負債は30代の1,553万円が最も多く、大半は住宅・土地のため
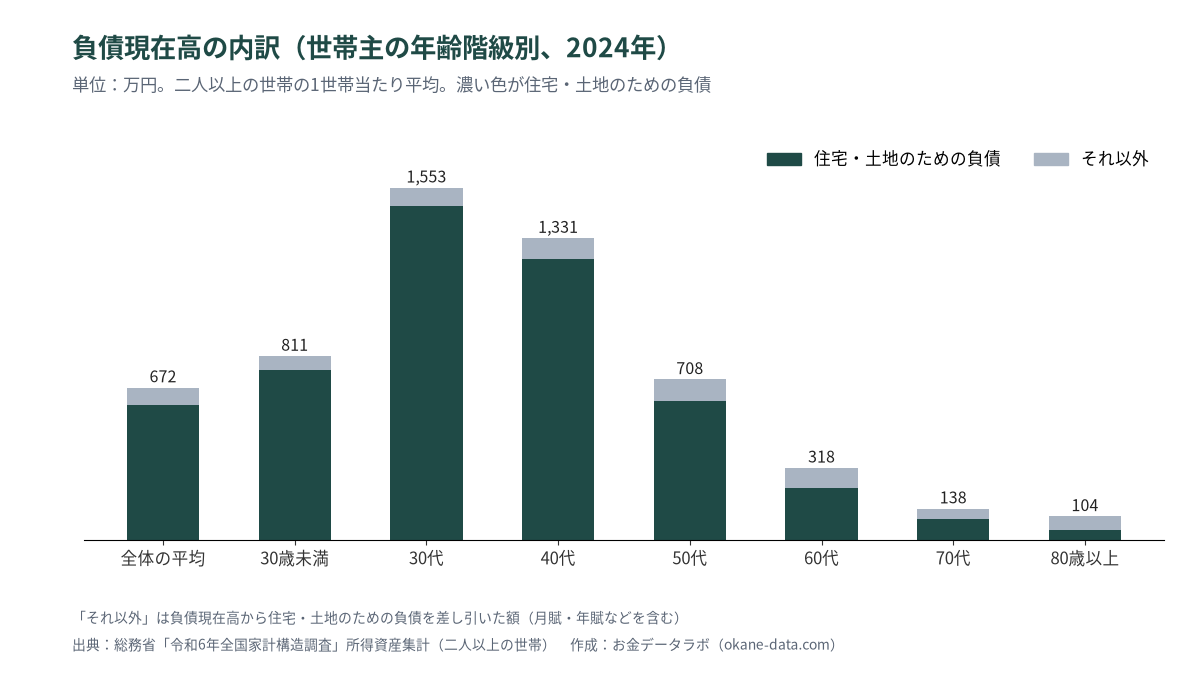
負債現在高は30代が1,553万円で最も多く、40代が1,331万円、30歳未満が811万円で続く。60代は318万円、70代は138万円、80歳以上は104万円まで下がる。
負債のうち住宅・土地のための負債は、30代で1,474万円(負債の94.9%)、40代で1,241万円(同93.2%)である。負債を持つ世帯の割合(負債保有率)は30代62.5%、40代65.8%に対し、60代33.4%、70代16.1%だった。全体の平均では負債現在高が672万円、負債保有率が41.4%である。
貯蓄の分布:67.0%以上の世帯が平均を下回る
| 貯蓄現在高の階級 | 世帯の割合(%) | 累積(%) | 階級内の平均貯蓄(万円) |
|---|---|---|---|
| 25万円未満 | 10.6 | 10.6 | 3 |
| 25〜50万円 | 2.0 | 12.6 | 34 |
| 50〜100万円 | 3.5 | 16.1 | 66 |
| 100〜150万円 | 4.2 | 20.2 | 113 |
| 150〜200万円 | 2.5 | 22.8 | 165 |
| 200〜300万円 | 5.7 | 28.5 | 230 |
| 300〜450万円 | 8.2 | 36.7 | 356 |
| 450〜600万円 | 6.5 | 43.2 | 513 |
| 600〜750万円 | 5.6 | 48.8 | 660 |
| 750〜900万円 | 4.4 | 53.1 | 812 |
| 900〜1200万円 | 8.2 | 61.3 | 1,029 |
| 1200〜1500万円 | 5.7 | 67.0 | 1,324 |
| 1500〜2000万円 | 7.0 | 74.0 | 1,706 |
| 2000〜3000万円 | 9.7 | 83.7 | 2,403 |
| 3000〜4000万円 | 5.5 | 89.2 | 3,412 |
| 4000〜5000万円 | 3.0 | 92.2 | 4,412 |
| 5000〜7500万円 | 4.2 | 96.4 | 6,029 |
| 7500〜10000万円 | 1.7 | 98.1 | 8,587 |
| 10000万円以上 | 1.9 | 100.0 | 17,379 |
平均の1,723万円は「1500〜2000万円」の階級に入る。この階級より下の1500万円未満の世帯は累積で67.0%、この階級までの2000万円未満では74.0%である。平均を下回る世帯の割合は、この2つの間(67.0%以上74.0%未満)にある。
世帯を貯蓄の少ない順に並べたとき、累積の割合が50%を超えるのは「750〜900万円」の階級である(その1つ下の階級までの累積は48.8%、この階級までは53.1%)。最も割合が大きい階級は「25万円未満」の10.6%で、次いで「2000〜3000万円」の9.7%だった。
3,000万円以上の5つの階級を合わせると世帯の16.3%で、これらの世帯の貯蓄を合計すると全世帯の貯蓄総額の61.0%を占める(当サイトの計算)。最も上の「10000万円以上」(1億円以上)の階級では、平均が17,379万円である。
この数字をどう読むか
年齢階級別の貯蓄の並びは、住宅ローンを抱えながら貯蓄を積み上げ、60代で退職金などを受け取って貯蓄が最も多くなり、その後は取り崩していく、という流れと整合的に見える。ただしこの表は同じ時点の異なる世帯を比べたもので、同じ世帯を追いかけた結果ではない。今の30代が60代になったときに2,394万円を持つとは限らない。
30代・40代で純金融資産がマイナスになるのは、住宅・土地のための負債が大きいためである。その負債の見合いには住宅という資産があり、純金融資産だけで家計の余裕を判断することはできない。
平均の1,723万円は、貯蓄が多い一部の世帯に引っ張られた値である。67.0%以上の世帯が平均を下回り、真ん中の世帯は「750〜900万円」の階級にいる。「平均と比べて自分の貯蓄が少ない」と感じても、それは多くの世帯に共通する状態と読むほうが実態に近い。
貯蓄の置き場所の一つであるNISAは、2026年6月末時点で口座数が3,048.1万口座に達している(NISA口座3,048万|1〜6月の買付13.8兆円は前年同期の1.32倍)。ただし口座数は世帯ではなく口座の数で、この記事の貯蓄現在高とは単位が違う。
貯蓄のうち有価証券は、二人以上の世帯で世帯主が60代のとき508万円である(年代別の有価証券、60代508万円・30代222万円|保有率30.8%)。
貯蓄の中身を見ると、全国の二人以上の世帯では預貯金が貯蓄現在高の60.0%を占める(貯蓄の内訳は預貯金60.0%|有価証券の割合は東京都31.0%・青森県8.8%)。
このデータの限界
- 中央値はこの表から出せない。貯蓄現在高の階級別の表には分位の境界値の欄があるが、二人以上の世帯の値はすべて「-」(該当数字がない)である。この記事では、中央値の代わりに真ん中の世帯が入る階級を示した。
- 平均は、貯蓄が多い一部の世帯に引き上げられる。「1億円以上」の階級は世帯の1.9%だが、階級内の平均は17,379万円である。
- 平均を下回る世帯の割合は、平均が「1500〜2000万円」の階級の途中にあるため、67.0%以上74.0%未満という幅でしか示せない。
- 年齢階級と貯蓄現在高の階級を組み合わせた分布は、どちらの表にもない。年代ごとの中央値や、年代ごとに平均を下回る世帯の割合は分からない。負債の階級別の分布もない(負債保有率のみ)。
- 世帯数分布は単位の表示がない推計値で、この記事では割合の計算にだけ使った。30歳未満の集計世帯数は980(概数)と少なく、値の振れが大きい可能性がある。
- 貯蓄現在高には預貯金のほか、生命保険など・有価証券なども含まれる。住宅・宅地などの実物資産は含まない。
- 単身世帯は含まない。単身世帯を含む総世帯では、値が異なる。
よくある誤解
「平均の1,723万円が、ふつうの世帯の貯蓄額」
違います。平均は貯蓄が多い一部の世帯に引き上げられており、67.0%以上の世帯が平均を下回っています。世帯を少ない順に並べたときの真ん中は「750〜900万円」の階級です。ただし、この表からは中央値そのものは出せません。
「30代の貯蓄は831万円だから、30代の真ん中の世帯もそのくらい持っている」
分かりません。年代別の値も平均で、年代ごとの分布や中央値は今回の表にはありません。全体と同じく、年代別の平均も一部の世帯に引き上げられている可能性があります。
「30代・40代は純金融資産がマイナスだから、家計が赤字」
そうとは限りません。マイナスの主な理由は住宅・土地のための負債で、30代では負債の94.9%を占めます。負債の裏側には住宅という資産があります。
年代別の貯蓄と負債について、よく聞かれること
この数字はどこが公表していますか
総務省統計局が「全国家計構造調査」として公表しています。2024年の調査の資産・負債の結果は、2026年8月28日にe-Statに掲載されました。
貯蓄現在高には何が含まれますか
預貯金、生命保険など、有価証券(株式・債券・投資信託など)、その他の金融資産の合計です。住宅や土地は含みません。
単身世帯の数字はありますか
同じ表に単身世帯と総世帯の値もあります。この記事では区分を混ぜないため、二人以上の世帯の値だけを使いました。
出典
- 総務省「令和6年全国家計構造調査 全国 家計資産・負債に関する結果[所得資産集計]」1世帯当たり資産現在高・負債現在高 世帯の種類(3区分),世帯区分(4区分),世帯主の性別(3区分),世帯主の年齢階級(32区分),資産・負債の種類(42区分)別1世帯当たり資産現在高・負債現在高-全国(表番号4-4、公表日2026-08-28)
- 総務省「令和6年全国家計構造調査 全国 家計資産・負債に関する結果[所得資産集計]」1世帯当たり資産現在高・負債現在高 世帯の種類(3区分),世帯区分(4区分),世帯主の性別(3区分),貯蓄現在高階級(20区分),資産・負債の種類(42区分)別1世帯当たり資産現在高・負債現在高-全国(表番号4-22-1、公表日2026-08-28)
全国家計構造調査の周期(5年ごと)は、総務省統計局「令和6年全国家計構造調査」の「1959年以来5年ごとに実施」という記載による(2026年10月5日確認)。
世帯の割合と累積割合、負債に占める住宅・土地のための負債の割合、60代と30代の貯蓄の倍率、3,000万円以上の世帯が貯蓄総額に占める割合は、公表値から当サイトが計算した。
データダウンロード
この記事で使った数値は、CSVで自由にダウンロードできます。ライセンスはCC BY 4.0で、出典は総務省「全国家計構造調査」です。
| No | データ名 | 出典 | ダウンロード |
|---|---|---|---|
| 1 | 世帯主の年齢階級別 貯蓄現在高・負債現在高(二人以上の世帯、全国、2024年) | 総務省「全国家計構造調査」 | CSVを保存 |
| 2 | 貯蓄現在高の階級別 世帯の割合(二人以上の世帯、全国、2024年) | 総務省「全国家計構造調査」 | CSVを保存 |
その他のデータはデータベースにまとめています。
更新履歴
2026年10月5日:公開
本記事は情報提供を目的としたもので、特定の金融商品の購入を勧めるものではありません。詳しくは免責事項をご覧ください。
この記事と関連する記事
 2024年
貯蓄の内訳は預貯金60.0%|有価証券の割合は東京都31.0%・青森県8.8%
記事を読む→
 2024年
年代別の有価証券、60代508万円・30代222万円|保有率30.8%
記事を読む→
 2024年
消費支出は月301,797円|東京都344,935円・青森県246,120円
記事を読む→
この記事の数字は、年代別のまとめにも載せています:20代・30代・40代・50代・60代
統計と制度の言葉は用語辞典にまとめています。